Endividamento cai pelo 2º mês seguido, mas inadimplência preocupa
Índice de dívidas atrasadas é o maior desde dezembro de 2022
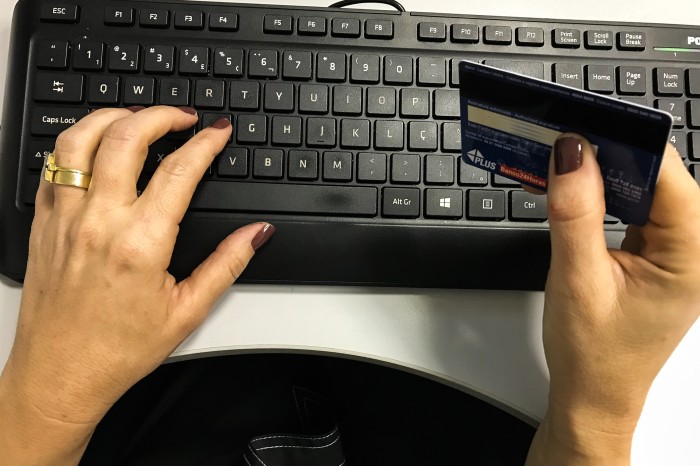
O nível de endividamento das famílias brasileiras caiu, em agosto, pelo segundo mês consecutivo. Mas a proporção de pessoas com dívidas atrasadas e das que afirmam que não conseguirão quitar os atrasos cresceu. É o que mostra a Pesquisa Nacional de Endividamento e Inadimplência do Consumidor (Peic), elaborada pela Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC)e divulgada nesta terça-feira (9).
O índice de endividamento recuou de 78,1% para 77,4%, sendo o menor desde junho de 2022. Nos últimos 12meses, a redução é de 1,6 ponto percentual.
É considerada endividada a pessoa que tem compromissos a vencer, ou seja, não necessariamente conta já atrasada. As modalidades de dívidas pesquisadas são cartão de crédito, cheque especial, carnê de loja, crédito consignado, empréstimo pessoal, cheque pré-datado, prestação de carro e de casa.
Tanto no mês quanto no período acumulado de 12 meses, a queda no endividamento se deu em todas as faixas pesquisadas pela CNC.
De acordo com a economista responsável pela Peic, Izis Ferreira, dois pontos contribuem para essa redução. “Um contexto mais benigno de inflação mais baixa em comparação com o ano passado e um mercado de trabalho resiliente, absorvendo pessoas de menor grau de instrução. Isso tem levado as pessoas a terem uma folga no orçamento, e um volume menor delas busca o crédito como meio para o consumo de bens e de serviço.”
Contas atrasadas
Se por um lado caiu a proporção de endividados, por outro cresceu a dos inadimplentes, ou seja, pessoas com contas atrasadas. Essa marca chegou em agosto a 30%, igualando o resultado de dezembro de 2022.
“Estamos falando de um consumidor [por exemplo] que tem dois, três cartões de crédito e um crédito pessoal ou consignado, um financiamento. Com mais modalidades de dívida, está difícil de esse consumidor conseguir pagar todas dentro do prazo de vencimento”, avalia a economista.
Outro fator preocupante no levantamento é o nível de consumidores que afirmam que não vão conseguir pagar as contas atrasadas, ou seja, continuarão inadimplentes. A proporção de 12,7% é a maior da série histórica iniciada em janeiro de 2010. Essa situação atinge principalmente as pessoas com renda de até três salários mínimos.
“Isso mostra que, mesmo com uma inflação trazendo uma trégua para esse orçamento doméstico, ainda é um desafio conseguir negociar ou pagar uma dívida que está atrasada há mais tempo e que sofre mais com esses juros altos, que aumentam o custo da dívida e acabam tornando o valor muito significativo, e essa família não consegue pagar”, explica Izis.
Cartão de crédito
Os dados da CNC mostram que o cartão de crédito é o vilão do orçamento das famílias brasileiras de forma disparada. A proporção de consumidores endividados com o cartão é de 85,5%. Em seguida, as principais modalidades de dívidas são os carnês (17,1%), crédito pessoal (9,2%), e os financiamentos de carro (7,9%) e casa (7,5%).
A Peic revela também que o tempo médio de comprometimento com dívidas é de 6,9 meses. O tempo médio de pagamento em atraso é de 63 dias. A parcela da renda comprometida com dívida é 29,9%.
A CNC estima que a proporção de endividados amplie o ritmo de queda nos próximos meses, aproximando-se de 77% entre setembro e outubro. Porém, prevê que o endividamento deve voltar a crescer na reta final do ano, encerrando 2023 perto de 78% do total de famílias.
 Contribuição social Sicredi Planalto Central chega a 70 mil de associados
 Mercado Novas lojas chegam ao mercado goiano ainda esse ano
 Contribuição social Sicredi Celeiro Centro Oeste atinge mais de R$ 320 mil em doações por participação em Assembleia
 Goiás Governo lança Observatório de Emprego e Renda
 Negócios Corinthians vence Campeonato Sul-americano de Remo Master
 Cultura em Dia Eny B transforma experiências de desamor em uma reflexão sobre amor-próprio no single “Tu Vacío”
 Automotivos Caminhão a gás pode reduzir custo por quilômetro em mais de 15%
 Tome Nota Black Friday: o que observar antes de comprar vinho em promoção
 Agenda Parada Beer Festival tem shows gratuitos de Digão, dos Raimundos, e Sérgio Britto no feriado em Goiânia
