Vender um imóvel com desconto ou usar a propriedade para conseguir crédito?
Modalidade permite transformar parte do valor de uma propriedade em crédito sem vendê-la, mas especialista alerta que decisão exige avaliar juros, prazo e capacidade de pagamento
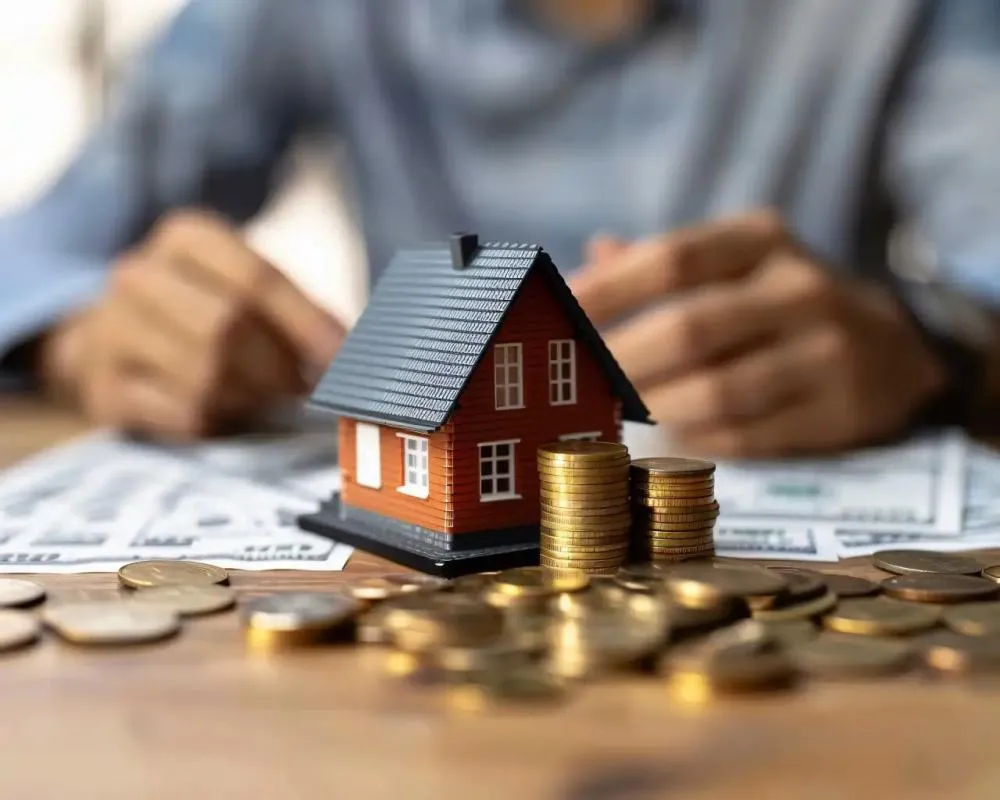
Em um cenário de Selic a 15% ao ano, transformar patrimônio imobiliário em dinheiro pode se tornar mais difícil para quem precisa vender rapidamente. Com aplicações financeiras oferecendo retornos elevados, investidores têm mais incentivos para manter recursos no mercado financeiro, enquanto proprietários que precisam de liquidez podem enfrentar negociações mais demoradas ou ter de aceitar descontos nos imóveis.
Uma das alternativas que ganha espaço nesse contexto é o crédito com garantia de imóvel, também conhecido como home equity. Na prática, o proprietário oferece um imóvel como garantia para conseguir um empréstimo e continua utilizando o bem enquanto paga a dívida.
O Banco Central reconhece o home equity como modalidade de empréstimo garantido por imóvel residencial e mantém regulamentação específica para essas operações. Em determinadas situações envolvendo pessoas físicas e imóveis residenciais, a regulamentação vigente admite cota de crédito de até 60% do valor de avaliação do imóvel. O percentual efetivamente liberado, porém, depende das regras e da análise de cada instituição.
Para Paulo Pedroso, sócio-diretor de Corporate e Crédito da Aliá Partners, o atual ambiente de juros interfere diretamente na disposição de investidores para retirar dinheiro de aplicações e direcioná-lo à compra de imóveis.
“Quando o dinheiro dos investidores permanece mais alocado no mercado financeiro, o recurso que poderia ir para o mercado imobiliário fica estacionado dentro do banco. Quem tem um estoque maior de imóveis passa a ter mais dificuldade para realizar essas vendas”, avalia.
O problema aparece principalmente quando existe necessidade de fazer caixa rapidamente. Nessas circunstâncias, reduzir o preço pode ser uma das formas de acelerar uma negociação.
Segundo Pedroso, dependendo do ativo e das condições da operação, lotes colocados à venda com necessidade imediata de liquidez podem chegar a exigir descontos entre 30% e 40%. Os percentuais são uma estimativa do especialista e não representam uma média oficial do mercado imobiliário.
Em vez de vender a propriedade, o dono pode contratar um empréstimo usando o imóvel como garantia.
A existência dessa garantia tende a permitir condições diferentes das encontradas em modalidades de crédito sem garantia. O Banco Central já apontou que operações garantidas por imóveis apresentam potencial para oferecer custos menores de crédito.
Segundo Pedroso, algumas operações encontradas no mercado trabalham com prazos entre 10 e 15 anos e podem liberar valores equivalentes a cerca de 50% da avaliação do imóvel, dependendo do perfil do cliente, da propriedade e da instituição responsável pelo crédito.
O prazo mais longo pode diminuir o peso mensal das parcelas, embora isso não signifique necessariamente menor custo total da dívida.
“A operação alongada permite captar um percentual do valor do imóvel e trabalhar com uma parcela menor. Com isso, o fluxo de caixa fica mais confortável, mesmo em um momento de juros elevados”, afirma.
Mudanças recentes nas regras também ampliaram as possibilidades de utilização dos imóveis como garantia.
Com a regulamentação do Marco Legal das Garantias, um mesmo imóvel pode, observadas as condições previstas nas normas, servir de garantia para mais de uma operação de crédito. Na prática, até um imóvel que ainda garante um financiamento pode ser utilizado em uma nova operação, respeitados os limites aplicáveis.
A medida busca permitir melhor aproveitamento econômico de patrimônios que já estão imobilizados.
Usar um imóvel como garantia, entretanto, não equivale simplesmente a antecipar parte de seu valor.
Trata-se de uma dívida com juros, e o patrimônio fica vinculado à operação. Na alienação fiduciária, por exemplo, o imóvel funciona como garantia do pagamento e o inadimplemento pode levar à perda do bem.
Por isso, antes de contratar, é necessário comparar o custo efetivo total, taxas, prazo, valor das prestações e capacidade de manter os pagamentos até o fim do contrato.
Para quem cogita vender um imóvel apenas para conseguir dinheiro no curto prazo, a comparação passa a ser entre duas contas: o desconto necessário para conseguir vender rapidamente e o custo de contratar crédito mantendo o patrimônio.
Não existe uma resposta única. A escolha depende do imóvel, da necessidade de caixa, das condições oferecidas pela instituição financeira e, principalmente, da capacidade de pagamento de quem contrata.
 Certificação Certificação para crédito consignado: qual é a importância da qualificação profissional?
 Omoda E5 Fenômeno de vendas: lote de estreia do novo SUV 100% elétrico Omoda E5 esgota no primeiro dia em Goiás
 OPORTUNIDADE Maquiagem, unhas e sobrancelhas: qualificações profissionais gratuitas começam em 23 de novembro com 140 vagas
 Tarifa Social Aparecida de Goiânia tem mais de 14,6 mil famílias com dados pendentes na Tarifa Social
 Equatorial Goiás Equatorial Goiás: no feriado da Consciência Negra, utilize os canais digitais
 Notas automotivas Caminhão a gás pode reduzir custo por quilômetro em mais de 15%
 Automotivos Caminhão a gás pode reduzir custo por quilômetro em mais de 15%
 Tome Nota Black Friday: o que observar antes de comprar vinho em promoção
 Agenda Parada Beer Festival tem shows gratuitos de Digão, dos Raimundos, e Sérgio Britto no feriado em Goiânia
 PET Tutores levam dúvidas sobre cães e gatos à inteligência artificial
